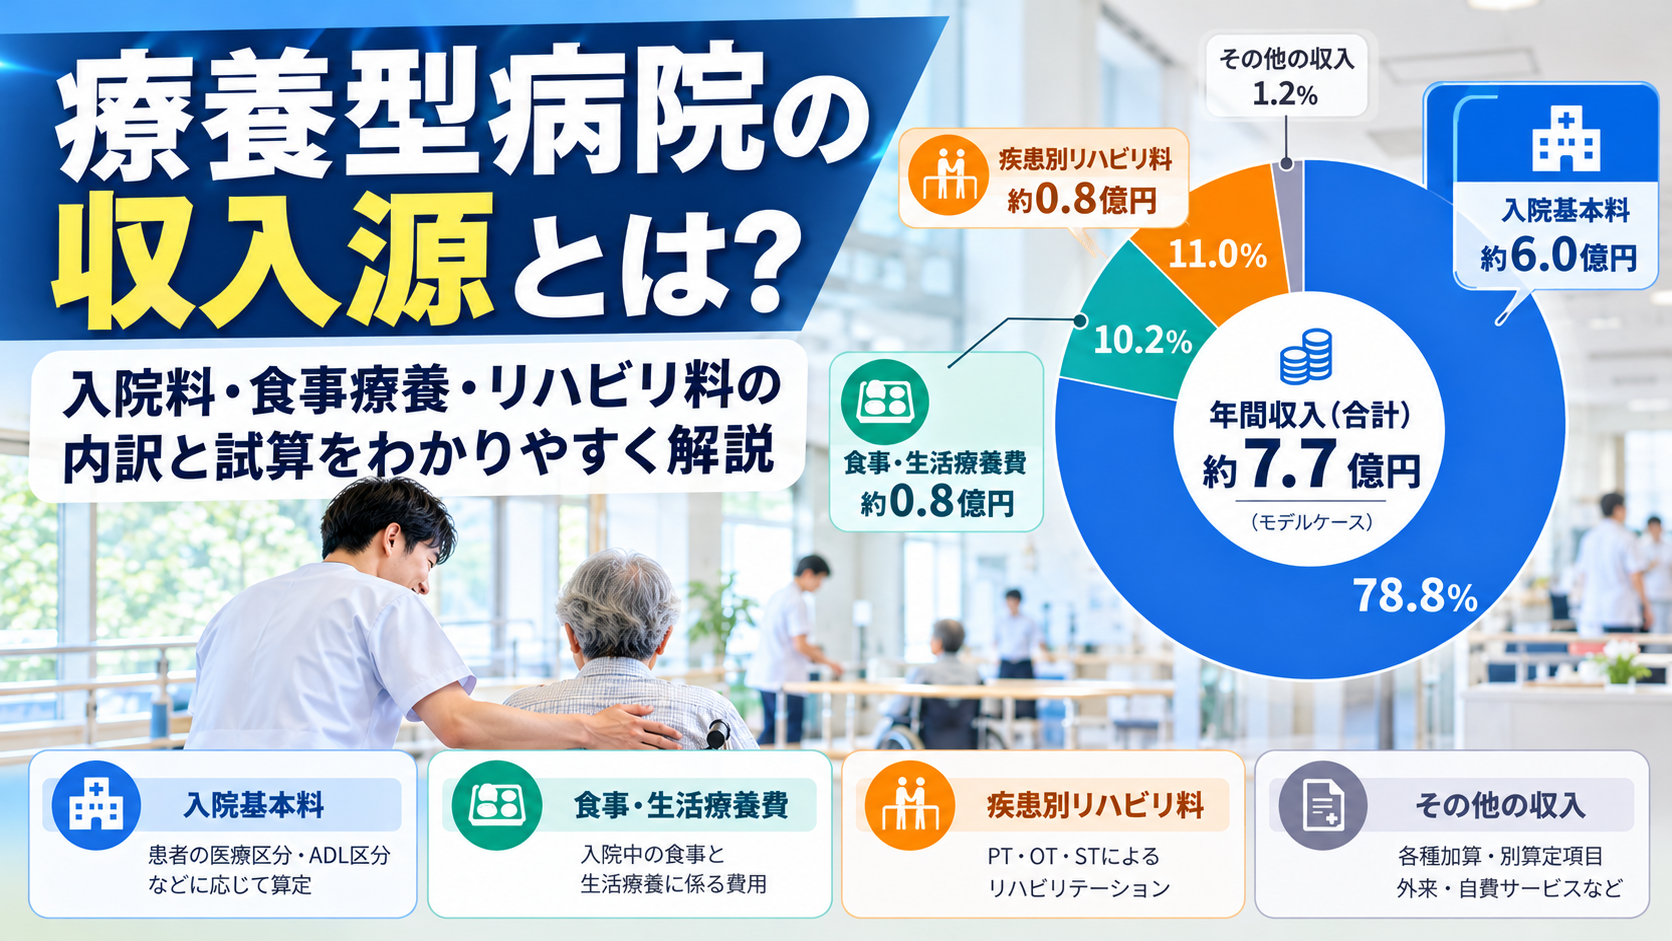
療養型病院の収入源とは?入院料・食事療養・リハビリ料が中心
療養型病院の収入は、主に療養病棟入院基本料、入院時食事・生活療養費、疾患別リハビリテーション料、各種加算・別算定項目などで構成されます。
リハビリテーション部門では疾患別リハビリテーション料が身近ですが、病院全体では入院患者数や患者区分に応じて算定する入院基本料が大きな収入源になります。
一方、療養病棟入院基本料には多くの診療行為が包括されるため、実施した医療行為をすべて売上として加算できるわけではありません。入院料の算定区分、食事・生活療養費、リハビリ料、各種加算を分けて考えることが重要です。
この記事では、令和8年度(2026年度)の診療報酬制度を踏まえ、療養型病院の収入構造と、100床の架空モデルによる月間・年間収入の試算方法を解説します。医療区分・ADL区分による収入差や、リハビリ部門の経営貢献を考える際の注意点も整理します。
この記事のポイント
- 療養型病院では入院基本料が収入の中心になりやすい
- 入院料は患者の医療区分・ADL区分などによって異なる
- 生活療養対象者には対応する入院料点数を使用する
- 食事・生活療養費と疾患別リハ料も重要な収入源となる
- 売上と利益は異なり、部門の経営貢献は多面的に評価する必要がある
療養型病院の主な収入源と算定の仕組み
療養型病院の収入を理解するには、まず診療報酬上の収入項目を整理することが重要です。
| 収入項目 | 主な内容 | 確認ポイント |
|---|---|---|
| 療養病棟入院基本料 | 患者区分や入院日数に応じた入院料 | 施設基準、医療区分、ADL区分、生活療養の適用 |
| 食事・生活療養費 | 入院中の食事、対象患者の生活療養 | 対象区分、提供食数、食事の種類 |
| 疾患別リハビリ料 | PT・OT・STによる疾患別リハビリテーション | 施設基準、算定単位数、算定日数、減算 |
| 入院関連の加算 | 施設基準や患者要件に応じた加算 | 届出、算定要件、包括関係 |
| 検査・処置・薬剤等 | 包括対象外として別途算定できる項目 | 包括範囲、別算定の可否 |
| その他 | 外来診療、自費サービス、文書料など | 実施事業、契約内容、会計区分 |
療養病棟入院基本料は包括評価が基本となるため、薬剤、検査、処置などを実施しても、すべてが入院基本料とは別の収入になるわけではありません。
したがって、収入を試算する際は、入院基本料に包括される費用と、別途算定できる費用を区別する必要があります。
療養病棟入院基本料1の収入は何で決まる?
療養病棟入院基本料1では、患者の医療上の必要性やADLの状態などに応じて入院料が設定されています。
令和8年度の診療報酬では、疾患・状態に係る医療区分、処置等に係る医療区分、ADL区分などを組み合わせた入院料区分が設けられています。
医療区分は疾患・状態や処置等に応じて評価する
医療区分では、対象となる疾患・状態や医療処置について、所定の基準に従って評価します。
例えば、中心静脈栄養、酸素療法、人工呼吸器管理などは、患者の医療上の必要性を評価する際に関係する項目です。
ただし、これらを実施しているという事実だけで、一律に医療区分3に該当するわけではありません。診療報酬上の定義や実施条件、必要な記録などを確認する必要があります。
ADL区分も入院料に影響する
ADL区分は、所定の評価方法に基づいて患者の日常生活動作の状態を評価するものです。
同じ医療区分であっても、ADL区分によって入院料の点数が異なる場合があります。
そのため、病院全体の入院料収入を正確に把握するには、医療区分だけでなくADL区分の構成も必要です。
生活療養対象者では入院料点数が異なる
療養病棟入院基本料1では、通常の入院料点数と、生活療養の対象患者に適用する点数が区別されています。
| 入院料区分 | 通常の点数 | 生活療養対象 |
|---|---|---|
| 入院料1 | 2,035点 | 2,014点 |
| 入院料2 | 1,980点 | 1,960点 |
| 入院料10 | 1,902点 | 1,881点 |
| 入院料11 | 1,847点 | 1,827点 |
| 入院料13 | 1,526点 | 1,505点 |
出典:厚生労働省「診療報酬の算定方法」(令和8年6月1日適用)A101 療養病棟入院基本料。
上表は制度を説明するために抜粋したものであり、すべての入院料区分を示したものではありません。また、入院料の番号だけで医療区分・ADL区分を単純に読み替えることはできません。
実際の収入を試算する場合には、患者ごとに適用される入院料区分と、生活療養の対象かどうかを確認する必要があります。
100床の療養型病院では年間いくらの収入になる?
ここからは、100床の架空モデルを用いて、療養型病院の年間収入を計算します。
以下の病床数、稼働率、患者構成、リハビリ収入はすべて説明用の仮定です。実在する医療機関の経営情報を示すものではありません。
架空モデルの前提条件
| 項目 | 設定 |
|---|---|
| 病床数 | 100床 |
| 病床稼働率 | 90% |
| 平均入院患者数 | 90人 |
| 年間日数 | 365日 |
| 年間延べ入院患者数 | 32,850人日 |
| 入院料 | 療養病棟入院料1 |
| 生活療養 | 全患者が入院時生活療養(Ⅰ)の対象と仮定 |
| 疾患別リハ収入 | 月700万円(架空の設定) |
なお、患者の年齢や状態によって食事療養・生活療養の適用は異なります。全患者を生活療養対象者とする設定は、計算方法を理解するための単純化です。
また、以下の試算では年間を通じて稼働率と患者構成が一定であると仮定します。実際の病院では、入退院や患者状態の変化により算定日数と入院料区分が変動します。
① 入院基本料収入を患者区分別に計算する
前述のとおり、入院料は患者区分によって点数が異なります。
今回は生活療養対象者に適用される5つの入院料区分を使用し、それぞれ20%ずつの構成と仮定します。
| 入院料区分 | 患者構成 | 点数/日 |
|---|---|---|
| 入院料1 | 20% | 2,014点 |
| 入院料2 | 20% | 1,960点 |
| 入院料10 | 20% | 1,881点 |
| 入院料11 | 20% | 1,827点 |
| 入院料13 | 20% | 1,505点 |
ここでいう患者構成20%は、計算上の延べ算定日数の割合です。実在施設の患者構成や、療養病棟入院料1を算定する施設の平均的な構成を示すものではありません。
これらの点数を患者構成で加重平均すると、次のようになります。
平均入院料の計算
(2,014+1,960+1,881+1,827+1,505)÷5
平均1,837.4点/日
年間延べ入院患者数32,850人日に対して計算すると、次のとおりです。
32,850人日×1,837.4点×10円=603,585,900円/年
したがって、入院基本料収入は年間約6億359万円、月平均約5,030万円です。
この試算は、令和8年度の実際の入院料点数を用いています。ただし、患者構成は架空であり、入院基本料等加算・減算や個別の算定要件による調整は含みません。
② 食事・生活療養費を計算する
令和8年6月からの入院時生活療養(Ⅰ)では、通常の食事の提供が1食644円、居住費相当額が1日458円です。
仮に全患者に通常食を1日3食提供し、全患者が居住費相当額の対象であるとします。
1人1日当たりの生活療養費
644円×3食+458円
2,390円/日
年間延べ入院患者数32,850人日を使用すると、次のようになります。
32,850人日×2,390円=78,511,500円/年
年間約7,851万円、月平均約654万円です。
実際には、流動食のみの対象患者、食事提供回数、生活療養の適用区分などによって算定額が異なります。また、食材費、調理委託費、人件費などの支出があるため、食事・生活療養費の収入がそのまま利益になるわけではありません。
なお、ここで示す644円と458円は療養費の算定額です。患者の自己負担額そのものではなく、収入構造を把握する際には両者を区別する必要があります。
③ 疾患別リハビリテーション料を計算する
架空モデルの疾患別リハビリテーション料を月700万円と仮定します。
700万円×12か月=8,400万円/年
疾患別リハビリテーション料は、施設基準、疾患区分、算定単位数、算定可能な期間、減算の有無などによって変わります。
月700万円という数値は病床数から推定したものではなく、計算例として独立に設定した架空の金額です。
また、疾患別リハビリテーション料以外の関連加算を一律に加えることはできません。個別の算定要件や包括関係を確認する必要があります。
④ 3項目の年間収入を合計する
| 収入項目 | 年間収入 | 月平均 |
|---|---|---|
| 療養病棟入院基本料 | 約6億359万円 | 約5,030万円 |
| 食事・生活療養費 | 約7,851万円 | 約654万円 |
| 疾患別リハ料 | 8,400万円 | 700万円 |
| その他加算・別算定・自費 | 未算出 | 未算出 |
| 3項目合計 | 約7億6,610万円 | 約6,384万円 |
この架空モデルでは、療養病棟入院基本料、食事・生活療養費、疾患別リハ料の3項目で年間約7.66億円という計算になります。
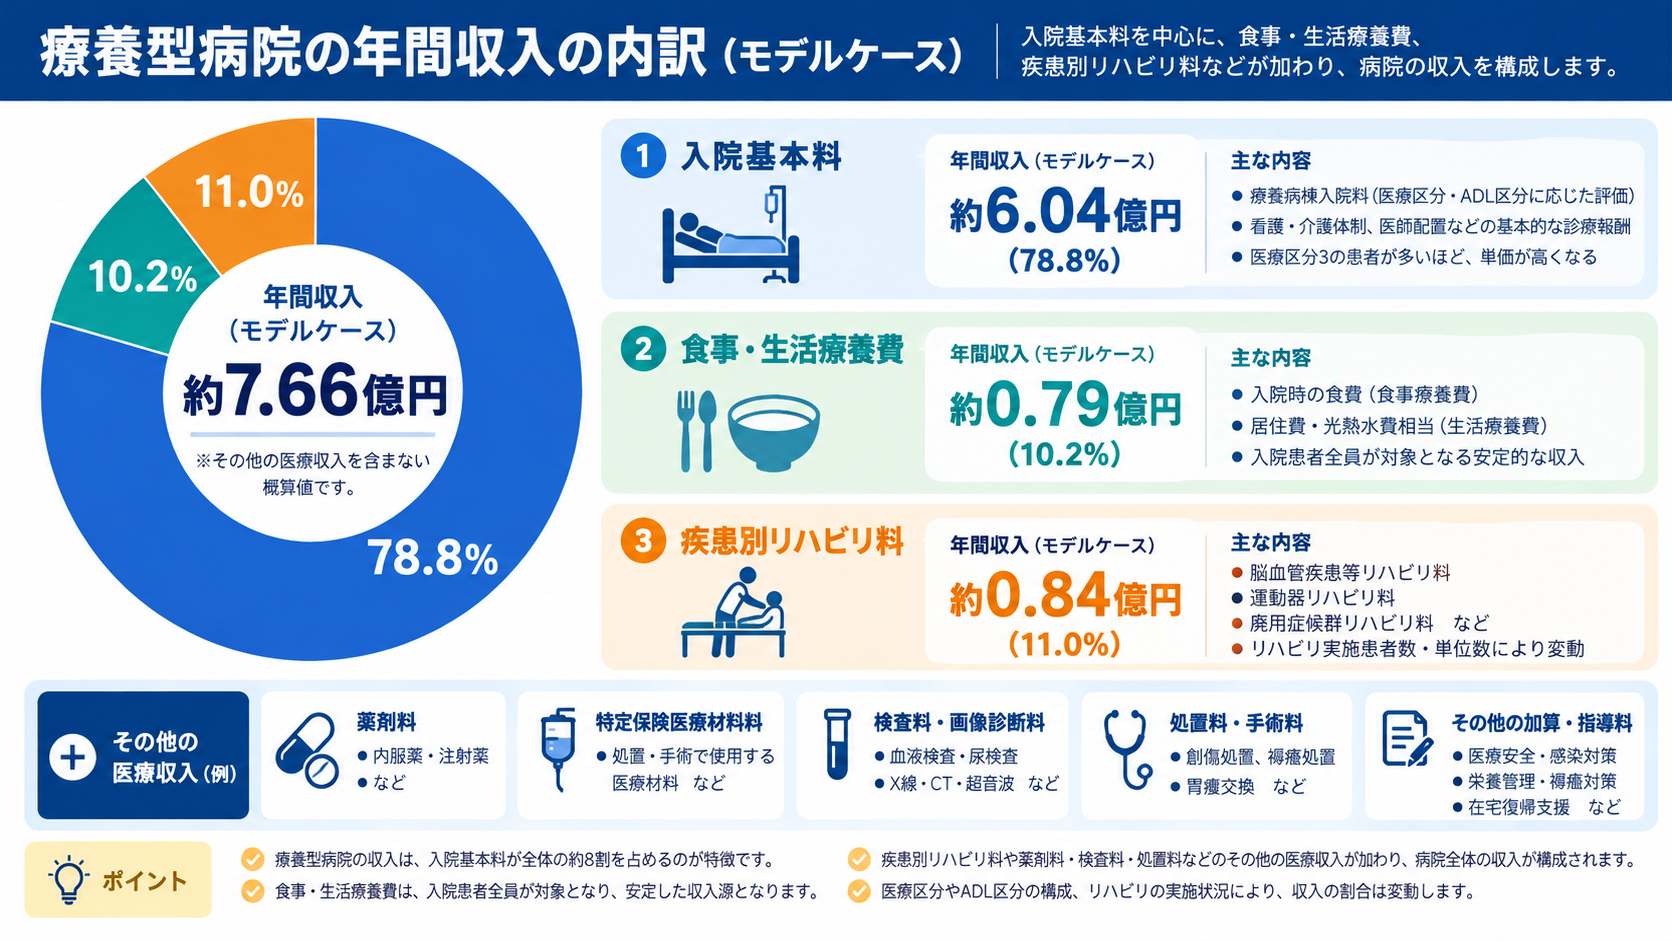
図版から分かるように、このモデルでは入院基本料が3項目合計の約8割を占めています。残りを食事・生活療養費と疾患別リハビリテーション料が構成しています。
ただし、これは3項目だけを合計した場合の構成比です。病院全体の実際の収入構成比ではありません。各種加算、別算定可能な診療行為、外来診療、自費収入などを含めると割合は変わります。
また、図版下部にある薬剤料、検査料、処置料などは収入項目の例を示したものであり、療養病棟では包括対象となるものもあります。これらがすべて別途算定できるという意味ではありません。
実際の病院では患者構成や算定区分が日々変化するため、モデルの金額と実請求額が一致するものではありません。
医療区分・ADL区分によって入院料収入はどう変わる?
療養病棟入院基本料では、患者の医療区分・ADL区分などによって適用する入院料が変わります。
ここでは、100床・稼働率90%のモデルを使用して、入院料点数の違いが年間収入に与える影響を確認します。
平均入院料が100点変わる場合
年間延べ入院患者数が32,850人日で一定とすると、平均入院料が100点変わった場合の収入差は次のようになります。
平均入院料100点差による年間収入差
32,850人日×100点×10円
3,285万円/年
つまり、平均入院料が100点変わると、年間約3,285万円の収入差が生じます。
ただし、これは患者構成の変化を平均点数に置き換えた計算です。医療区分やADL区分が変わった場合に、必ず100点の差が生じるという意味ではありません。
患者区分別に計算することが重要
実際の入院料収入を計算する場合には、単純な平均点数だけでなく、入院料区分ごとの延べ算定日数を使用します。
入院料収入の基本式
入院料収入=各入院料区分の算定日数×該当点数×10円を合計した金額
さらに、生活療養対象者に対応する点数、加算・減算、患者ごとの算定要件などを確認することで、より実際の請求に近い集計が可能になります。
医療区分・ADL区分は診療報酬上の基準に従って適正に評価するものであり、収入を増やす目的で変更できるものではありません。
病床稼働率が変わると収入はどれだけ変わる?
療養型病院の収入を考える際には、患者区分だけでなく病床稼働率も重要です。
ここでは100床のモデルで、平均入院料を1,837.4点に固定し、稼働率のみを変えた場合を比較します。
| 稼働率 | 平均患者数 | 年間入院料 |
|---|---|---|
| 80% | 80人 | 約5億3,652万円 |
| 85% | 85人 | 約5億7,005万円 |
| 90% | 90人 | 約6億359万円 |
| 95% | 95人 | 約6億3,712万円 |
このモデルでは、稼働率が5ポイント変わると、年間入院基本料収入は約3,353万円変動します。
ただし、実際には患者構成や入院期間、施設基準、加算・減算なども影響するため、稼働率だけで収入が決まるわけではありません。
また、患者数の増加に伴い、看護・介護・診療・給食などの業務量や費用も増える可能性があります。
リハビリ部門の売上は病院経営にどう貢献する?
療養型病院のリハビリ部門では、疾患別リハビリテーション料が直接的な収入源の一つです。
しかし、部門の経営貢献を評価する際には、算定収入だけでなく、人件費や業務内容、病院全体への役割も考慮する必要があります。
疾患別リハ料の売上と利益は異なる
例えば、疾患別リハ料の年間収入が8,400万円であっても、その金額がそのまま部門利益になるわけではありません。
理学療法士・作業療法士・言語聴覚士の給与、社会保険料、設備費、消耗品費、管理費などが発生するためです。
また、役職者の管理業務、カンファレンス、病棟業務、教育活動など、直接算定に結びつかない業務もあります。
リハビリの経営貢献は算定収入だけでは測れない
リハビリテーション部門は、身体機能やADLの維持・改善、離床支援、姿勢管理、摂食嚥下機能への支援、褥瘡予防に関する多職種連携などにも関わります。
これらの活動には、疾患別リハ料として直接算定されないものもあります。
一方で、臨床的な成果をそのまま増収額に換算することも適切ではありません。臨床上の成果、診療報酬上の収入、費用対効果を分けて評価する必要があります。
療養型病院には入院料・リハ料以外にどのような収入がある?
病院全体の収入を把握するには、入院基本料、食事・生活療養費、疾患別リハ料以外の項目も確認します。
| 収入項目 | 確認事項 |
|---|---|
| 入院基本料等加算 | 届出済み施設基準、対象患者、算定日数、包括関係 |
| 別算定可能な処置等 | 療養病棟入院基本料の包括対象外に該当するか |
| 食事関連の加算 | 特別食加算などの算定要件と実績 |
| 外来診療 | 外来部門の有無、患者数、診療報酬収入 |
| 特別療養環境室料 | 対象病室、患者の同意、徴収実績 |
| その他自費収入 | 文書料、契約に基づくサービス等 |
重要なのは、診療行為を実施していることと、独立した診療報酬を算定できることは同じではないという点です。
例えば、検査や処置の実施件数が多くても、それらが包括評価の対象であれば、実施件数をそのまま収入に加算することはできません。
正確な収入集計では、実際に算定した項目と包括対象を区別する必要があります。
病院の売上と利益はどう違う?
病院経営を考える際には、収入と利益を区別することが重要です。
診療報酬による収入が増えても、人件費、医薬品費、診療材料費、給食費、委託費、光熱費などが増えれば、利益が同じ割合で増えるとは限りません。
医業利益の基本的な考え方
医業利益=医業収益−医業費用
なお、実際の医業収益や医業費用の範囲は、適用する会計基準や勘定科目に従って整理します。
本記事の試算は診療報酬収入の規模を把握するためのものであり、病院の利益率や経営状態を直接示すものではありません。
実際の療養型病院の収入を調べるときの確認手順
自施設の収入構造を把握したい場合は、医事課や経営管理部門の集計資料を用いて確認することが望まれます。
- 延べ入院患者数を確認する:月間・年間の実際の患者日数を把握します。
- 入院料区分別の算定日数を確認する:各入院料区分の点数と延べ算定日数を集計します。
- 生活療養の適用を確認する:通常の入院料と生活療養対象者の入院料を区別します。
- 食事・生活療養費を確認する:提供食数、食事の種類、居住費相当額などを確認します。
- 疾患別リハ料を確認する:疾患別・職種別の算定実績を整理します。
- その他の収入を加える:加算、別算定項目、外来、自費収入などを重複なく集計します。
- 費用と比較する:人件費やその他の費用を確認し、収入と利益を区別します。
なお、施設内の経営情報を院外に公開する場合には、患者情報だけでなく、病床数、職員数、患者構成、売上などを組み合わせることで施設が推測される可能性にも注意が必要です。
よくある質問
Q1.療養型病院ではリハビリ料より入院基本料の収入が大きいですか?
入院基本料が大きな収入源になる病院は多いと考えられます。ただし、病床数、稼働率、患者構成、疾患別リハビリテーション料の算定実績によって割合は異なります。正確な比較には実際の医事統計が必要です。
Q2.医療区分3の患者が増えると病院の収入は増えますか?
適用する入院料区分の構成によって収入が変化する可能性があります。ただし、医療区分3という情報だけで点数が決まるわけではありません。疾患・状態、処置等、ADL区分などを合わせて確認する必要があります。
Q3.療養型病院の売上は病床数から推定できますか?
病床数、稼働率、平均入院料などを仮定すれば概算できます。ただし、実際の収入を求めるには患者区分別の算定日数、生活療養の適用、食事提供実績、各種加算などの情報が必要です。
まとめ|療養型病院の収入構造を理解するポイント
療養型病院の収入は、療養病棟入院基本料を中心に、食事・生活療養費、疾患別リハビリテーション料、各種加算・別算定項目などで構成されます。
今回の100床モデルでは、令和8年度の生活療養対象者に適用する入院料点数を使用し、架空の患者構成を設定した結果、3項目の年間収入は約7.66億円となりました。
ただし、これは制度を理解するためのモデル計算であり、特定の病院の実績や平均的な療養型病院の売上を示すものではありません。
病院経営を理解するうえでは、患者数、患者区分、生活療養の適用、診療報酬の包括範囲、部門別収入、費用構造を合わせて考えることが重要です。
リハビリ職にとっても、自部門の算定単位数だけでなく、病院全体の収入構造を理解することは、診療報酬制度と臨床現場の関係を考える一助になります。